Като адвокат, специализиран повече от 10 години в дела срещу фирми за бързи кредити и колекторски агенции, ежедневно защитавам потребители, попаднали в капана на неясни и незаконосъобразни договори. Последното съдебно решение, по което работих, е показателен пример за това как липсата на прозрачност при сключване на договор за потребителски кредит води до неговата недействителност.
Какво установи съдът?
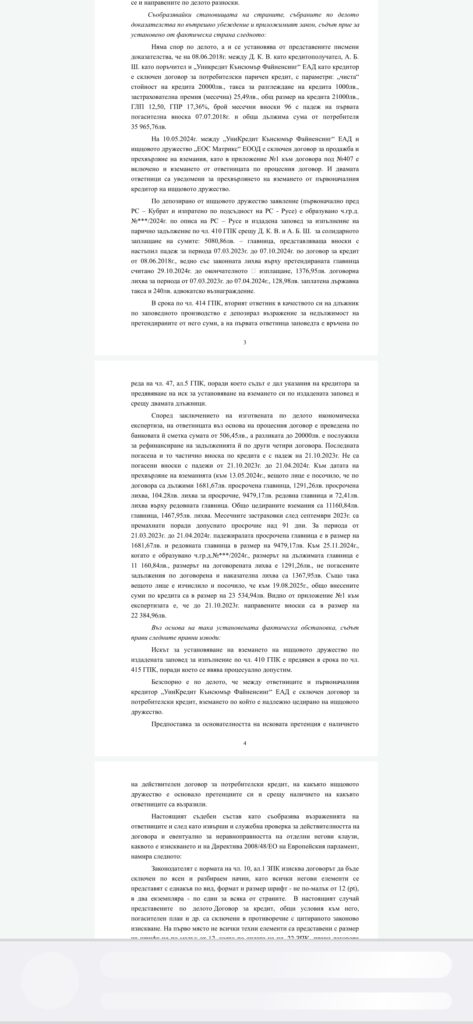
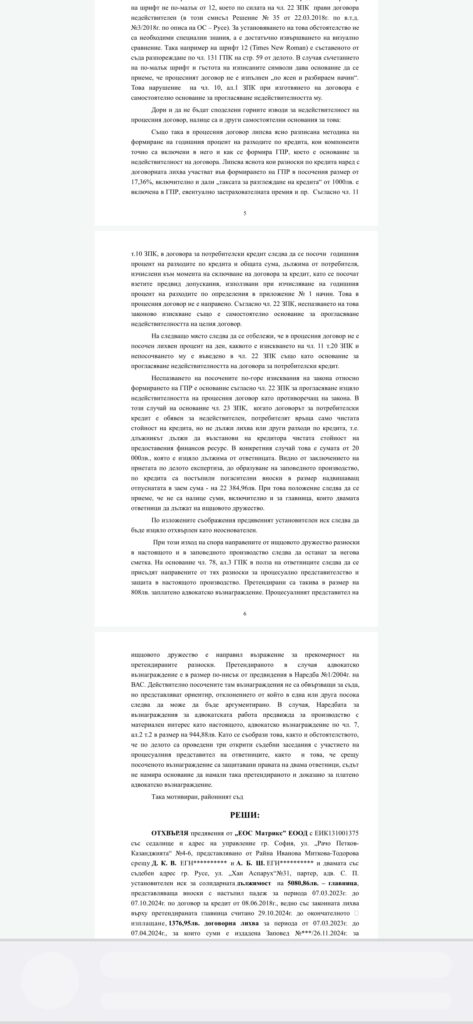
В процесния договор липсва ясно разписана методика за формиране на годишния процент на разходите (ГПР). Не е посочено:
- кои конкретни компоненти участват в изчислението на ГПР;
- как е формиран посоченият ГПР;
- дали „таксата за разглеждане на кредита“ е включена в него;
- евентуално участие на застрахователна премия или други разходи.
Тази липса на яснота директно нарушава чл. 11, т. 10 от Закона за потребителския кредит (ЗПК), който изисква в договора да бъдат посочени:
- годишният процент на разходите и общата дължима сума към момента на сключване;
- допусканията, използвани при изчислението, съгласно Приложение №1 към закона.
В процесния договор това не е направено, което само по себе си представлява основание за недействителност съгласно чл. 22 ЗПК.
Допълнителни нарушения
Съдът установи още едно съществено нарушение:
- липсва посочен дневен лихвен процент, каквото е изискването на чл. 11, т. 20 ЗПК.
Неспазването на това изискване също е изрично посочено в чл. 22 ЗПК като самостоятелно основание за прогласяване недействителността на договора.
Какви са последиците за длъжника?
Когато договорът за потребителски кредит бъде обявен за недействителен:
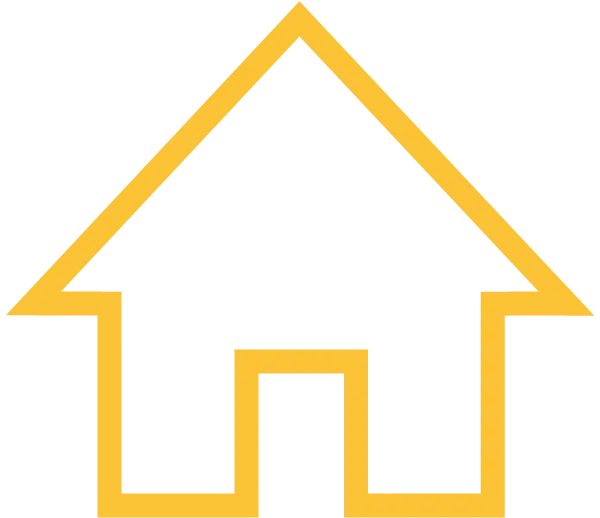
✅ по силата на чл. 23 ЗПК – потребителят връща само чистата стойност на кредита
❌ не дължи лихви, такси, застраховки и други разходи
Т.е. длъжникът възстановява единствено предоставения финансов ресурс, без допълнителни плащания.
Защо това решение е важно?
Този случай е поредното доказателство, че:
- много договори за бързи кредити продължават да нарушават закона;
- липсата на прозрачност не е дребна формалност, а съществено основание за недействителност;
- потребителите имат реална защита и механизми да се освободят от незаконно начислени разходи.
Моят извод като адвокат с над 10 години практика
Всеки договор за бърз кредит следва да бъде проверен внимателно. Нарушенията най-често се откриват именно в:
- неясно формиран ГПР,
- скрити такси,
- липса на задължителни реквизити,
- агресивно събиране на вземания;
Съдебната практика става все по-категорична — когато кредиторът не изпълни закона, потребителят не може да бъде задължаван да плаща нещо повече от получената сума.
Ако се намирате в подобна ситуация, потърсете опитен адвокат, който да ви консултира и защити интересите ви още в самото начало. Съдебното производства по установяване на дължимост на суми по кредити е свързано със стриктни срокове, които трябва да бъдат следени и да не бъдат пропускани, тъй като не подлежат на възстановяване.
Настоящата статия е обект на авторски права, не представлява правен съвет или консултация. За индивидуална консултация, моля да се свържете с мен на посочените данни за контакт.
Адвокат Сияна Великова Пенчева
Кантора: гр. Русе 7000, Комплекс „Арена Бизнес“, бул. „Липник“ № 5, ет.5, офис 23
Тел. за връзка: +359 889 82 99 22
Ето и Решението на съда: